保理融资是什么?全面解析保理业务与融资模式
在供应链金融和贸易融资领域,“保理”是一个经常被提及但可能令人困惑的术语。简单来说,保理是一种综合性金融服务,而保理融资则是企业通过保理业务获取资金的一种方式。本文将为您详细解析保理融资的含义、保理业务的运作机制以及其在实践中的应用。
一、什么是保理?
保理(Factoring),全称保付代理,是指卖方(供应商)将其现在或将来的基于其与买方(债务人)订立的货物销售、服务合同所产生的应收账款转让给保理商(提供保理服务的金融机构),由保理商为其提供下列服务中的至少两项:
- 贸易融资:保理商向卖方提供资金融通,通常为应收账款的一定比例(如70%-90%)。
- 销售分户账管理:保理商负责管理卖方的应收账款,包括记账、催收、清算等。
- 应收账款催收:保理商负责向买方催收应收账款。
- 信用风险控制与坏账担保:保理商为买方核定信用额度,并在额度内承担坏账风险。
保理的核心是应收账款的转让。卖方通过转让应收账款,提前获得资金,加速资金周转,同时将信用风险转移给保理商。
二、保理融资是什么?
保理融资是保理业务中最核心的功能之一,指卖方基于真实贸易背景,将应收账款转让给保理商,保理商按照应收账款的一定比例向卖方支付融资款,从而解决卖方因赊销造成的流动资金短缺问题。
保理融资的实质是以应收账款为质押或转让的短期融资。与银行贷款不同,保理融资更关注买方(债务人)的信用和应收账款的真实性,而非卖方的整体资信。这使得许多中小企业即使自身资信不足,也能借助买方信用获得融资。
三、保理业务的类型
根据不同的标准,保理可分为多种类型,常见的分类包括:
- 有追索权保理 vs 无追索权保理
- 有追索权保理:若买方到期不付款,保理商有权向卖方追索,要求其回购应收账款。
- 无追索权保理:保理商承担买方信用风险,若买方无力付款,保理商不能向卖方追索(除非因贸易纠纷)。
- 明保理 vs 暗保理
- 明保理:应收账款转让需通知买方,买方需确认。
- 暗保理:应收账款转让不通知买方,保理商仅依赖卖方提供的信息。
- 单保理 vs 双保理
- 单保理:只有一方保理商参与。
- 双保理:涉及卖方保理商和买方保理商,常用于国际保理。
- 直接保理 vs 反向保理
- 直接保理:由卖方发起,保理商评估卖方和买方。
- 反向保理:由买方(核心企业)发起,保理商基于买方信用为上游供应商融资。
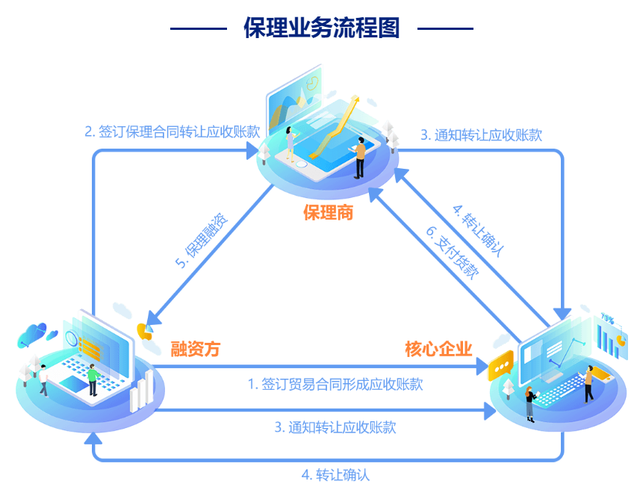
四、保理融资的流程
保理融资的典型流程如下:
- 签订保理合同:卖方与保理商签订保理协议,明确融资比例、费用、追索权等条款。
- 提交应收账款:卖方将货物销售或服务合同、发票、发货单等凭证提交保理商。
- 审核与放款:保理商审核贸易背景和买方信用,确认无误后,按比例向卖方支付融资款。
- 应收账款管理:保理商负责催收,或由卖方协助催收。
- 买方付款:买方到期将款项支付至保理商指定账户。
- 结算与清分:保理商扣除融资本金、利息和费用后,将余款支付给卖方。若买方拒付,按保理类型处理追索或坏账担保。
五、保理融资的优势
- 加速资金周转:卖方将应收账款提前变现,缓解现金流压力。
- 降低信用风险:无追索权保理可帮助卖方转移坏账风险。
- 改善财务报表:无追索权保理可实现应收账款出表,降低资产负债率。
- 门槛较低:更适合中小企业,不依赖卖方自身资信,关注买方信用和贸易真实性。
- 综合服务:除了融资,还提供账务管理、催收等服务,降低管理成本。
六、保理融资的局限性
- 成本较高:保理商收取融资利息和管理费,综合成本可能高于银行贷款。
- 依赖买方信用:买方信用不佳或贸易纠纷可能导致融资失败。
- 适用场景有限:更适合赊销贸易,且买方相对强势、信用良好的场景。
- 可能影响买方关系:明保理需通知买方,有时可能影响商业关系。
- 法律法规风险:需确保应收账款真实、合法、无权利瑕疵,否则可能引发纠纷。
七、保理融资与相关融资方式的比较
- 与银行贷款相比:银行贷款注重卖方整体资信和担保,保理融资注重应收账款质量和买方信用。
- 与应收账款质押贷款相比:应收账款质押贷款仍以卖方的信用为主,保理融资则涉及应收账款转让,且常附带催收、坏账担保等服务。
- 与供应链金融中的反向保理相比:反向保理由核心企业主导,更能帮助上游中小企业获得低成本融资。
八、适用场景与案例
保理融资广泛应用于以下场景:
- 制造业:供应商向核心企业供货,产生应收账款,申请保理融资。
- 零售业:超市供应商面对长账期,利用保理提前回款。
- 国际贸易:出口商采用赊销方式,通过国际保理规避汇率和信用风险。
- 建筑工程:承包商的工程款应收账款,可通过保理融资盘活。
例如,某汽车零部件供应商向整车厂供货,账期为90天。供应商急需资金采购原材料,便将应收账款转让给保理商。保理商审核整车厂信用后,支付80%的融资款。90天后整车厂付款,保理商扣除费用后,将余款支付给供应商。
九、如何选择保理融资
企业在选择保理融资时,需考虑以下因素:
- 买方信用:买方是否信用良好,是否有历史履约记录。
- 融资成本:比较不同保理商的利率、手续费等。
- 保理类型:根据需求选择有追索权或无追索权、明保理或暗保理。
- 保理商资质:选择有经验、信誉良好的保理商。
- 法律法规:确保应收账款转让符合《民法典》等相关规定。
- 行业惯例:不同行业的保理操作可能有差异,需结合行业特点。
十、
保理融资是一种以应收账款转让为基础的贸易融资方式,通过保理商的综合服务,帮助企业盘活应收账款、加速资金周转、降低信用风险。它特别适合在供应链中处于弱势、但拥有优质买方应收账款的中小企业。保理融资并非万能,企业需权衡成本、风险与收益,并选择适合自身需求的保理产品。
随着供应链金融的发展,保理融资在国内外的应用日益广泛,尤其在解决中小企业融资难问题上发挥了重要作用。随着金融科技的融合,电子保理、区块链保理等创新模式有望进一步提升保理融资的效率和安全性。理解保理融资的本质和操作要点,将有助于更好地利用这一工具支持业务增长。
如若转载,请注明出处:http://www.fanglefen.com/product/55.html
更新时间:2026-10-11 19:38:28