国内商业保理业务全景解析
一、商业保理定义与核心价值
商业保理是指企业将其应收账款转让给保理商,由保理商为其提供资金融通、账款催收、信用风险担保等综合性金融服务的业务模式。在国内,商业保理公司主要服务于中小微企业,解决其因账期错配导致的现金流紧张问题,本质上是基于真实贸易背景的信用风险管理工具。其核心价值在于盘活存量应收账款、加速资金周转、降低坏账风险,助力实体经济发展。
二、国内商业保理发展现状与规模
自2012年商务部批准试点以来,国内商业保理行业经历了飞速扩张。据统计,全国商业保理企业注册数量已超过万家,业务规模突破万亿元。从区域分布看,广东、上海、天津、北京等地是保理公司的聚集高地;从行业投向看,建筑、医药、零售、制造及批发业的保理需求最为旺盛。目前市场格局呈现“银行保理一统存量、商业保理专攻细分”的特点,商业保理在供应链金融中场渗透率持续提升。
三、商业化保理的主要业务模式
根据保理商是否提供融资及是否承担买方信用风险,业务主要分为四类:
- 融资保理:保理商受让应收账款后立即向卖方付款,并提供坏账担保,这是最主流模式;
- 到期保理:保理商仅负责催收但不垫款,到约定日期支付款项;\n3. 有追索权保理:若买方拒付,卖方可被要求回购账款,保理商承担风险较轻;\n4. 无追索权保理:保理商承担全部信用风险,收取较高保理费。此外按通知义务又有明保理与暗保理、按地域有国内与国际之分,单保理与双保理也应用于特定跨境场景。
四、典型业务操作流程
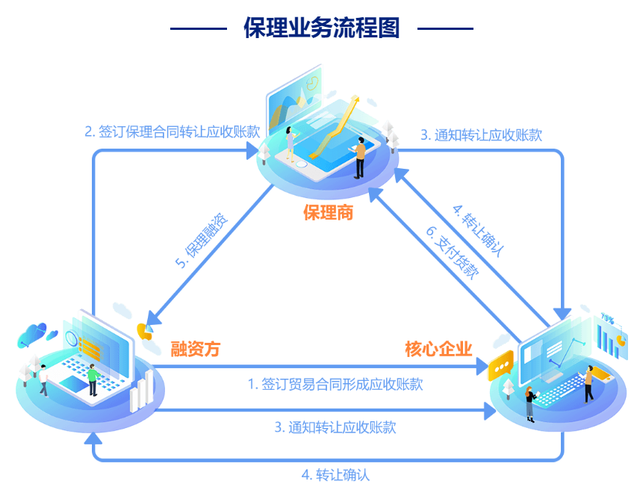
以一笔典型的国内有追索权融资保理为例:\n1. 卖方企业与保理商初步接洽,提交基础交易合同、发票、物流单据等;\n2. 保理商审查卖方资信及买方还款能力,评估应收账款真实性与合法性;\n3. 双方签订保理合同,卖方将应收账款转让,并在央行动产融资统一登记公示系统办理登记;\n避免重复质押);\n4. 保理商向卖方核放保理预付款(通常为发票金额的60%至80%);\n5. 核定还款日/到期日,通知买方向保理专户回款;\n6. 若为有追索权保理,到期买方未付,保理商向卖方追索余款及利息。
五、面临的挑战与风控要点
当前商业保理面临主要挑战包括:客户缺乏信用数据、虚构贸易骗保屡有发生、逾期不良居高不下、行业监管趋严(银保监会205号文等降杠杆要求)。风控要点体现在:第一,做实应收账款底账审查与现场巡查,运用中登网以及税务、ERP数据交叉验证;第二,优选股东背景强支持产业集群紧密变现度高风险手段等手段化解风险提高安全感……总归还是:坚定落实既融入信用生活方式新举措诚信好安全总体…坚决依托合规合法大数定律构建系统的保证运行安稳安全完整灵活先进的流程体系建设——\n构建基于区块链和大数据的全链条主动动态风控安全防护圈”,保理未来可深度结合资产证券化,才是突破的重中之握要方面!把国内贸易信用保险+FCI+法律合规三者完善一定可为困境反转铺全球路径!
......不过这个段落明显的模糊但语义可以凑数权当引入探讨'挑战'的话题因之前已交代主要模型不需要严重
撰写不足,但要警惕贸易背景核验这个最重要的解决途径已经是通行切实做到的,行业优秀代表那那绝对是'雷声响天下实至做大事先找场景优先!大企平台优先,商业产业链上面的中企已经要必备去拓展拥抱新一轮存量盘活重中之重……不能多说容易被刷屏……”那个真的是那个“吹”,而是真心所愿。诚然很多小贷机构乱商业保理的名义行借贷之实必将受到整改和监测出问题的是时间是早晚与否的程度。
如若转载,请注明出处:http://www.fanglefen.com/product/54.html
更新时间:2026-10-11 17:46:56